اعتبارسنجی بانکی چیست؟
اعتبارسنجی بانکی فرآیندی است که در آن وضعیت اعتباری افراد بر اساس اطلاعات مالی و سوابق تعهدات آنها بررسی میشود. بانکها و مؤسسات اعتباری از این اطلاعات برای ارزیابی میزان ریسک اعطای تسهیلات و تصمیمگیری درباره ارائه خدمات اعتباری استفاده میکنند.
وقتی فردی برای دریافت وام یا تسهیلات بانکی درخواست میدهد، بانک ممکن است سوابق بازپرداخت اقساط، تعهدات مالی و اطلاعات اعتباری او را بررسی کند.
نتیجه این بررسی میتواند در تصمیمگیری بانک درباره پذیرش درخواست، شرایط تسهیلات یا نیاز به بررسیهای بیشتر مؤثر باشد.
رتبه اعتباری چیست؟
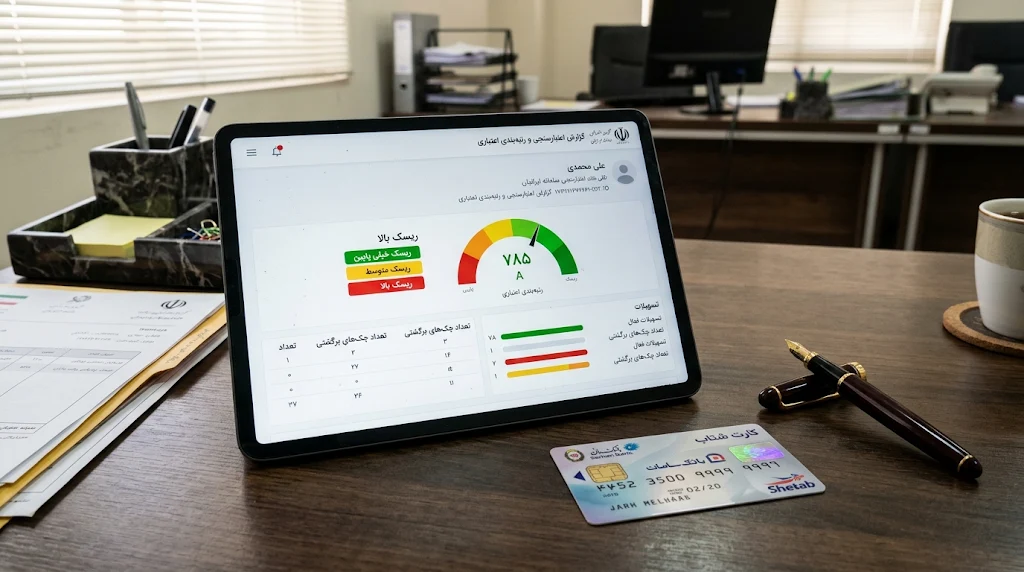
رتبه اعتباری شاخصی برای ارزیابی وضعیت مالی و میزان خوشحسابی افراد است.
این رتبه بر اساس اطلاعات موجود در پایگاههای اطلاعات اعتباری و مدلهای ارزیابی ریسک محاسبه میشود.
بهطور کلی، افرادی که تعهدات مالی خود را بهموقع پرداخت میکنند، معمولاً وضعیت اعتباری مناسبتری دارند.
در مقابل، تأخیرهای مکرر در پرداخت اقساط، بدهیهای معوق و برخی سوابق منفی میتوانند روی ارزیابی اعتباری تأثیر بگذارند.
چه عواملی بر رتبه اعتباری تأثیر میگذارند؟
رتبه اعتباری تنها بر اساس یک عامل مشخص نمیشود. چندین شاخص میتوانند در ارزیابی وضعیت اعتباری افراد نقش داشته باشند.
۱. سابقه بازپرداخت اقساط
یکی از مهمترین عوامل، نحوه پرداخت اقساط تسهیلات قبلی است.
پرداخت منظم اقساط نشان میدهد فرد به تعهدات مالی خود پایبند است. در مقابل، تأخیرهای طولانی یا پرداختنشدن اقساط میتواند نشانه افزایش ریسک اعتباری باشد.
۲. بدهیهای بانکی
وجود بدهیهای معوق و تعهدات پرداختنشده ممکن است در ارزیابی اعتباری تأثیر منفی داشته باشد.
۳. سوابق چک برگشتی
سوابق چک برگشتی نیز میتواند در بررسی وضعیت اعتباری افراد مؤثر باشد. البته وضعیت رفع سوءاثر و اطلاعات ثبتشده اهمیت دارد.
۴. تعداد و نوع تعهدات مالی
تعداد تسهیلات، میزان تعهدات و نحوه مدیریت آنها ممکن است در تحلیل وضعیت مالی فرد مورد توجه قرار گیرد.
۵. اطلاعات مالی ثبتشده
دقت و بهروز بودن اطلاعات ثبتشده در سامانههای مربوط نیز اهمیت دارد. وجود اطلاعات ناقص یا اشتباه ممکن است باعث ایجاد ابهام در ارزیابی اعتباری شود.
چگونه رتبه اعتباری خود را بررسی کنیم؟
برای بررسی وضعیت اعتباری میتوانید از سامانهها و شرکتهای مجاز ارائهدهنده خدمات اعتبارسنجی استفاده کنید.
مراحل کلی عبارتاند از:
- به سامانه معتبر ارائهدهنده خدمات اعتبارسنجی مراجعه کنید.
- اطلاعات هویتی موردنیاز را وارد کنید.
- درخواست دریافت گزارش اعتباری را ثبت کنید.
- در صورت نیاز، فرآیند احراز هویت را انجام دهید.
- گزارش اعتباری و اطلاعات مربوط به سوابق خود را بررسی کنید.
در جسک نیز میتوانید از خدمات بانکی مرتبط با اعتبارسنجی و استعلامهای مالی استفاده کنید؛ البته نوع اطلاعات قابل ارائه را باید در صفحه همان سرویس بررسی کنید.
چگونه رتبه اعتباری خود را بهبود دهیم؟
بهبود وضعیت اعتباری معمولاً به زمان و مدیریت صحیح تعهدات مالی نیاز دارد.
برخی اقدامات مفید عبارتاند از:
- اقساط وام را در موعد مقرر پرداخت کنید.
- بدهیهای معوق را پیگیری و تسویه کنید.
- از صدور چک بدون اطمینان از امکان تأمین وجه خودداری کنید.
- گزارش اعتباری خود را بهصورت دورهای بررسی کنید.
- در صورت مشاهده اطلاعات اشتباه، از مسیر رسمی درخواست اصلاح ثبت کنید.
- از ایجاد تعهدات مالی غیرضروری خودداری کنید.
توجه داشته باشید هیچ روش فوری و تضمینشدهای برای افزایش رتبه اعتباری وجود ندارد.
چرا اعتبارسنجی قبل از دریافت وام اهمیت دارد؟
بررسی وضعیت اعتباری پیش از درخواست تسهیلات به شما کمک میکند تصویر دقیقتری از شرایط خود داشته باشید.
اگر پیش از مراجعه به بانک از سوابق مالی خود اطلاع داشته باشید، میتوانید مشکلات احتمالی را شناسایی و برای رفع آنها اقدام کنید.
همچنین اعتبارسنجی به بانکها کمک میکند ریسک اعطای تسهیلات را بهتر ارزیابی کنند.
جمعبندی
اعتبارسنجی بانکی یکی از ابزارهای مهم ارزیابی وضعیت مالی و خوشحسابی افراد است. سوابق بازپرداخت اقساط، بدهیهای بانکی، چکهای برگشتی و سایر اطلاعات مالی میتوانند در این فرآیند نقش داشته باشند.
با مدیریت صحیح بدهیها و پرداخت بهموقع تعهدات، میتوانید به مرور زمان وضعیت اعتباری خود را بهبود دهید.