رتبه اعتباری بانکی پایین چه معنایی دارد؟
رتبه اعتباری یکی از شاخصهایی است که برای ارزیابی وضعیت مالی و میزان ریسک اعتباری افراد مورد استفاده قرار میگیرد.
اگر رتبه اعتباری فرد پایین باشد، ممکن است بانک هنگام بررسی درخواست تسهیلات، با احتیاط بیشتری عمل کند.
این موضوع به معنی ممنوعیت قطعی دریافت وام نیست؛ بلکه نشان میدهد وضعیت اعتباری متقاضی ممکن است نیازمند بررسی بیشتر باشد.
چه عواملی باعث کاهش رتبه اعتباری میشوند؟
عوامل مختلفی میتوانند بر وضعیت اعتباری تأثیر بگذارند.
تأخیر در پرداخت اقساط
پرداخت دیرهنگام اقساط وام میتواند در سوابق اعتباری ثبت شود.
بدهیهای معوق
وجود بدهی پرداختنشده به بانک یا مؤسسه اعتباری ممکن است وضعیت اعتباری فرد را تحت تأثیر قرار دهد.
چکهای برگشتی
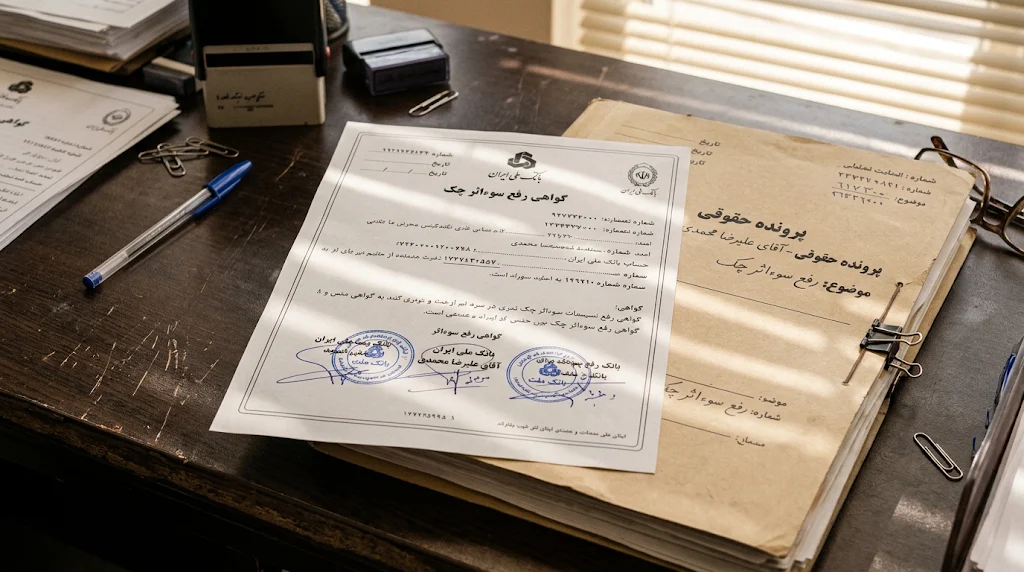
چک برگشتی، بهویژه در صورت رفعنشدن سوءاثر، میتواند مشکلات اعتباری و بانکی ایجاد کند.
تعدد تعهدات مالی
داشتن چندین تعهد مالی فعال ممکن است توان بازپرداخت فرد را تحت تأثیر قرار دهد.
رتبه اعتباری پایین چه مشکلاتی ایجاد میکند؟
از جمله پیامدهای احتمالی میتوان به موارد زیر اشاره کرد:
- دشوارتر شدن دریافت برخی تسهیلات
- نیاز به ارائه ضمانتهای بیشتر
- بررسی دقیقتر توان بازپرداخت
- احتمال رد درخواست در برخی طرحهای اعتباری
- محدودیت در استفاده از برخی خدمات بانکی
تصمیم نهایی به مقررات بانک و شرایط هر طرح بستگی دارد.
چگونه وضعیت اعتباری خود را بهبود دهیم؟
برای بهبود وضعیت اعتباری بهتر است اقدامات زیر را انجام دهید:
- تمام اقساط را در زمان مقرر پرداخت کنید.
- بدهیهای معوق را شناسایی و تسویه کنید.
- وضعیت چکهای برگشتی را بررسی کنید.
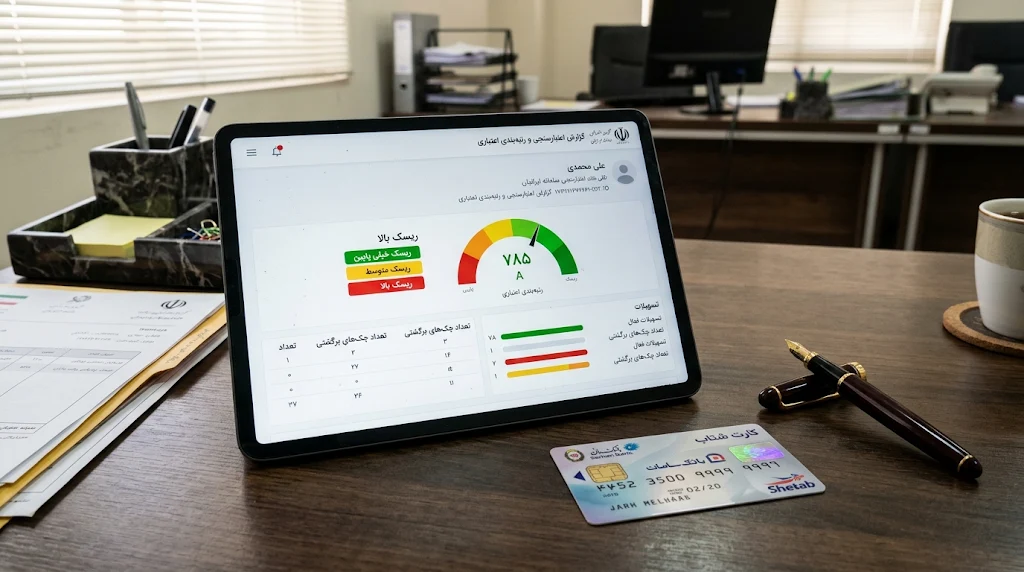
- گزارش اعتباری خود را دریافت کنید.
- در صورت وجود اطلاعات نادرست، درخواست اصلاح ثبت کنید.
- از ایجاد بدهیهای غیرضروری خودداری کنید.
بهبود رتبه اعتباری فرآیندی تدریجی است و نمیتوان برای آن زمان قطعی تعیین کرد.
چگونه از رتبه اعتباری خود مطلع شویم؟
برای دریافت گزارش اعتباری میتوانید از شرکتها و سامانههای مجاز اعتبارسنجی استفاده کنید.
در گزارش اعتباری ممکن است اطلاعات مربوط به تسهیلات، تعهدات مالی و سوابق پرداخت نمایش داده شود.
در جسک نیز میتوانید سرویسهای مرتبط با خدمات بانکی و اعتبارسنجی را بررسی کنید.
جمعبندی
رتبه اعتباری پایین ممکن است دریافت وام را دشوارتر کند؛ اما لزوماً به معنی محرومیت همیشگی از تسهیلات نیست.
مدیریت بدهیها، پرداخت منظم اقساط و بررسی گزارش اعتباری از اقدامات مهم برای بهبود وضعیت مالی هستند.